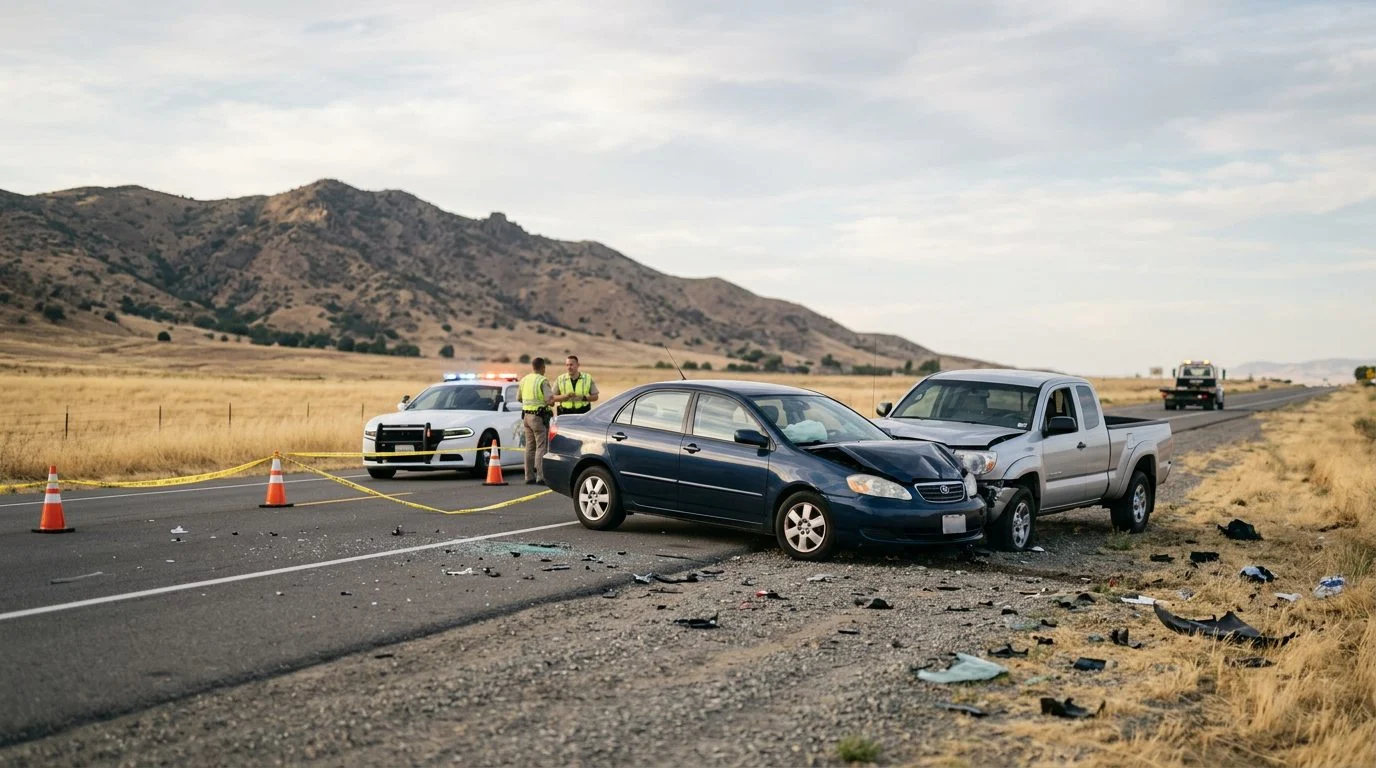
ਬੇਕਰਸਫੀਲਡ, ਕਰਨ ਕਾਉਂਟੀ · ਕੋਲਵਿਨ ਐਕਸੀਡੈਂਟ ਲਾਅਯਰਜ਼
ਕੈਲੀਫੋਰਨੀਆ ਹਾਦਸੇ ਵਿੱਚ ਕਈ ਇੰਸ਼ੋਰੈਂਸ ਪਾਲਿਸੀਆਂ ਦਾ ਕਲੇਮ
ਇੱਕ ਹਾਦਸੇ ਤੋਂ ਬਾਅਦ ਕਈ ਪਾਲਿਸੀਆਂ ਕਿਵੇਂ ਇਕੱਠੀਆਂ ਕੰਮ ਕਰਦੀਆਂ ਹਨ, ਕਿਹੜੇ ਦਸਤਾਵੇਜ਼ ਸੰਭਾਲਣੇ ਚਾਹੀਦੇ ਹਨ, ਅਤੇ ਕਿਹੜੇ ਸਵਾਲ ਪਹਿਲਾਂ ਪੁੱਛਣੇ ਚਾਹੀਦੇ ਹਨ।
ਲੇਖਕ: Donald Norman Colvin · ਪ੍ਰਕਾਸ਼ਿਤ 2026-11-10
ਕੈਲੀਫੋਰਨੀਆ ਦੇ ਘਾਤਕ ਹਾਦਸੇ ਵਿੱਚ ਕਈ ਬੀਮਾ ਪਾਲਿਸੀਆਂ
ਘਾਤਕ ਹਾਦਸਾ ਜਲਦੀ ਹੀ ਔਖੇ ਸਵਾਲ ਖੜ੍ਹੇ ਕਰ ਦਿੰਦਾ ਹੈ, ਅਤੇ ਬੀਮਾ ਅਕਸਰ ਉਨ੍ਹਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੁੰਦਾ ਹੈ। ਕੀ ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਘਾਤਕ ਹਾਦਸੇ ਦੇ ਦਾਅਵੇ ਵਿੱਚ ਇੱਕ ਤੋਂ ਵੱਧ ਬੀਮਾ ਪਾਲਿਸੀਆਂ ਦੀ ਭੂਮਿਕਾ ਹੋ ਸਕਦੀ ਹੈ?
ਸਮਝ ਨਹੀਂ ਆ ਰਿਹਾ ਕਿ ਅਗਲਾ ਕਦਮ ਕੀ ਹੈ?
ਸਾਡੀ ਟੀਮ ਨਾਲ ਗੱਲ ਕਰੋ — ਪਹਿਲੀ ਸਲਾਹ ਮੁਫ਼ਤ ਅਤੇ ਗੁਪਤ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਕੋਈ ਜ਼ਿੰਮੇਵਾਰੀ ਨਹੀਂ ਬਣਦੀ।
ਕੀ ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਘਾਤਕ ਹਾਦਸੇ ਦਾ ਦਾਅਵਾ ਇੱਕ ਤੋਂ ਵੱਧ ਬੀਮਾ ਪਾਲਿਸੀਆਂ ਰਾਹੀਂ ਅਦਾ ਹੋ ਸਕਦਾ ਹੈ?
ਹਾਂ, ਕੁਝ ਘਾਤਕ ਹਾਦਸਿਆਂ ਵਿੱਚ ਦਾਅਵੇ ਦਾ ਹਿੱਸਾ ਇੱਕ ਤੋਂ ਵੱਧ ਪਾਲਿਸੀਆਂ ਹੋ ਸਕਦੀਆਂ ਹਨ। ਕਿਸੇ ਇੱਕ ਤੋਂ ਵੱਧ ਪਾਲਿਸੀ ਦੀਆਂ ਸੀਮਾਵਾਂ ਲਾਗੂ ਹੋ ਸਕਦੀਆਂ ਹਨ ਜਾਂ ਨਹੀਂ, ਇਹ ਹਾਦਸੇ ਦੇ ਤੱਥਾਂ ਅਤੇ ਉਸ ਉੱਤੇ ਲਾਗੂ ਹੁੰਦੇ ਬੀਮਾ ਕਾਨੂੰਨ ‘ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਗਲਤ ਢੰਗ ਨਾਲ ਹੋਈ ਮੌਤ (wrongful death) ਦਾ ਦਾਅਵਾ ਉਨ੍ਹਾਂ ਪਰਿਵਾਰਕ ਮੈਂਬਰਾਂ ਦਾ ਹੁੰਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਦਾ ਨਾਮ ਕਾਨੂੰਨ ਵਿੱਚ ਦਿੱਤਾ ਗਿਆ ਹੈ। ਬੀਮਾ ਇਹ ਤੈਅ ਕਰਦਾ ਹੈ ਕਿ ਕੌਣ ਅਦਾ ਕਰੇਗਾ ਅਤੇ ਹਰ ਪਾਲਿਸੀ ਕਿੰਨਾ ਕਵਰ ਕਰ ਸਕਦੀ ਹੈ।
ਕਈ ਪਾਲਿਸੀਆਂ ਲਾਗੂ ਹੋ ਸਕਦੀਆਂ ਹਨ। ਇਨ੍ਹਾਂ ਵਿੱਚ ਦੋਸ਼ੀ ਡਰਾਈਵਰ ਦੀ ਪਾਲਿਸੀ, ਵਾਹਨ ਦੇ ਮਾਲਕ ਦੀ ਪਾਲਿਸੀ, ਕੰਪਨੀ ਜਾਂ ਮਾਲਕ ਦੀ ਪਾਲਿਸੀ, ਅੰਬਰੇਲਾ ਕਵਰੇਜ, ਅਤੇ ਪਰਿਵਾਰ ਦੀ ਆਪਣੀ ਅਣਬੀਮਾਕ੍ਰਿਤ ਜਾਂ ਘੱਟ ਬੀਮਾਕ੍ਰਿਤ ਵਾਹਨ ਕਵਰੇਜ (uninsured or underinsured motorist coverage) ਸ਼ਾਮਲ ਹਨ। ਇਨ੍ਹਾਂ ਵਿੱਚੋਂ ਕਿਹੜੀਆਂ ਲਾਗੂ ਹੁੰਦੀਆਂ ਹਨ, ਇਹ ਹਰ ਹਾਦਸੇ ਦੇ ਤੱਥਾਂ ‘ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਬਹੁਤ ਸਾਰੇ ਪਰਿਵਾਰ ਮੰਨਦੇ ਹਨ ਕਿ ਸਿਰਫ਼ ਡਰਾਈਵਰ ਦੀ ਪਾਲਿਸੀ ਮਾਇਨੇ ਰੱਖਦੀ ਹੈ। ਇਹ ਧਾਰਨਾ ਕਿਸੇ ਲਾਗੂ ਹੋਣ ਵਾਲੀ ਪਾਲਿਸੀ ਨੂੰ ਨਜ਼ਰਅੰਦਾਜ਼ ਕਰ ਸਕਦੀ ਹੈ। ਹਰ ਪਾਲਿਸੀ ਦੀਆਂ ਆਪਣੀਆਂ ਸੀਮਾਵਾਂ ਅਤੇ ਦਾਅਵਾ ਪ੍ਰਕਿਰਿਆ ਹੁੰਦੀ ਹੈ, ਇਸ ਲਈ ਕੋਈ ਇੱਕ ਪਾਲਿਸੀ ਪੂਰੀ ਕਹਾਣੀ ਨਹੀਂ ਦੱਸਦੀ। ਸਾਵਧਾਨੀ ਨਾਲ ਕੀਤੀ ਜਾਂਚ ਹਾਦਸੇ ਦੀ ਰਿਪੋਰਟ, ਸ਼ਾਮਲ ਸਾਰੇ ਲੋਕਾਂ ਦੇ ਨਾਂ ਅਤੇ ਹਰ ਪਾਲਿਸੀ ਦੀ ਕਾਪੀ ਨਾਲ ਸ਼ੁਰੂ ਹੁੰਦੀ ਹੈ।
ਕਈ-ਵਾਹਨਾਂ ਜਾਂ ਵਪਾਰਕ ਘਾਤਕ ਹਾਦਸੇ ਵਿੱਚ ਕੌਣ ਬਚਾਅ ਪੱਖ (defendant) ਬਣ ਸਕਦਾ ਹੈ?
ਦੋਸ਼ੀ ਡਰਾਈਵਰ ਆਮ ਤੌਰ ‘ਤੇ ਪਹਿਲਾ ਬਚਾਅ ਪੱਖ ਹੁੰਦਾ ਹੈ। ਹੋਰ ਡਰਾਈਵਰ, ਵਾਹਨ ਦੇ ਮਾਲਕ ਅਤੇ ਕੰਪਨੀਆਂ ਦਾ ਨਾਂ ਉਦੋਂ ਲਿਆ ਜਾ ਸਕਦਾ ਹੈ ਜਦੋਂ ਉਨ੍ਹਾਂ ਦੇ ਕੰਮ ਨੇ ਮੌਤ ਵਿੱਚ ਯੋਗਦਾਨ ਪਾਇਆ ਹੋਵੇ।
ਕਈ ਵਾਹਨਾਂ ਵਾਲੀ ਟੱਕਰ (pile-up) ਵਿੱਚ ਕਈ ਡਰਾਈਵਰ ਕਸੂਰ ਸਾਂਝਾ ਕਰ ਸਕਦੇ ਹਨ। ਇੱਕ ਡਰਾਈਵਰ ਬਹੁਤ ਨੇੜੇ ਚੱਲ ਰਿਹਾ ਹੋ ਸਕਦਾ ਹੈ, ਜਦਕਿ ਦੂਜਾ ਹਾਲਾਤ ਦੇ ਮੁਕਾਬਲੇ ਬਹੁਤ ਤੇਜ਼ ਚਲਾ ਰਿਹਾ ਹੋ ਸਕਦਾ ਹੈ। ਹਰ ਡਰਾਈਵਰ ਦਾ ਹਿੱਸਾ ਬਦਲ ਸਕਦਾ ਹੈ ਕਿ ਕੌਣ ਅਦਾ ਕਰੇਗਾ ਅਤੇ ਕਿੰਨਾ।
ਜਾਂਚਕਰਤਾ ਕਈ ਸਰੋਤਾਂ ਤੋਂ ਤਸਵੀਰ ਬਣਾਉਂਦੇ ਹਨ। ਹਾਦਸੇ ਦੀ ਰਿਪੋਰਟ, ਗਵਾਹਾਂ ਦੇ ਬਿਆਨ, ਫੋਟੋਆਂ, ਨੁਕਸਾਨ ਦੇ ਨਮੂਨੇ ਅਤੇ ਵਾਹਨ ਦਾ ਡੇਟਾ ਦੱਸਦੇ ਹਨ ਕਿ ਟੱਕਰ ਤੋਂ ਪਹਿਲਾਂ ਹਰ ਡਰਾਈਵਰ ਨੇ ਕੀ ਕੀਤਾ।
ਹੋਰ ਹਾਦਸਿਆਂ ਵਿੱਚ ਹੋਰ ਬਚਾਅ ਪੱਖ ਸ਼ਾਮਲ ਹੁੰਦੇ ਹਨ। ਪੈਦਲ ਯਾਤਰੀ ਜਾਂ ਸਾਈਕਲ ਸਵਾਰ ਨੂੰ ਟੱਕਰ ਮਾਰਨ ਵਾਲਾ ਡਰਾਈਵਰ ਬਚਾਅ ਪੱਖ ਹੋ ਸਕਦਾ ਹੈ। ਕੁੱਤੇ ਦੇ ਕੱਟਣ ਨਾਲ ਹੋਈ ਮੌਤ ਵਿੱਚ ਕੁੱਤੇ ਦਾ ਮਾਲਕ ਸ਼ਾਮਲ ਹੋ ਸਕਦਾ ਹੈ। ਅਸੁਰੱਖਿਅਤ ਜਾਇਦਾਦ ਦੀ ਹਾਲਤ ਕਾਰਨ ਹੋਈ ਮੌਤ ਵਿੱਚ ਜਾਇਦਾਦ ਦਾ ਮਾਲਕ ਸ਼ਾਮਲ ਹੋ ਸਕਦਾ ਹੈ।
ਹਰ ਜ਼ਿੰਮੇਵਾਰ ਧਿਰ ਦਾ ਨਾਂ ਜਲਦੀ ਲਓ। ਇੱਕ ਛੁੱਟੇ ਹੋਏ ਬਚਾਅ ਪੱਖ ਦਾ ਮਤਲਬ ਇੱਕ ਛੁੱਟੀ ਹੋਈ ਪਾਲਿਸੀ ਹੋ ਸਕਦਾ ਹੈ।
ਘਾਤਕ ਹਾਦਸੇ ਤੋਂ ਬਾਅਦ ਵਾਹਨ ਦਾ ਮਾਲਕ ਜਾਂ ਮਾਲਕ ਕਦੋਂ ਜ਼ਿੰਮੇਵਾਰ ਹੋ ਸਕਦਾ ਹੈ?
ਵਾਹਨ ਦਾ ਮਾਲਕ ਉਦੋਂ ਜ਼ਿੰਮੇਵਾਰ ਹੋ ਸਕਦਾ ਹੈ ਜਦੋਂ ਕੋਈ ਹੋਰ ਉਸਦੀ ਇਜਾਜ਼ਤ ਨਾਲ ਕਾਰ ਚਲਾਉਂਦਾ ਹੈ। ਮਾਲਕ ਉਦੋਂ ਜ਼ਿੰਮੇਵਾਰ ਹੋ ਸਕਦਾ ਹੈ ਜਦੋਂ ਕੋਈ ਕਰਮਚਾਰੀ ਨੌਕਰੀ ਕਰਦਿਆਂ ਹਾਦਸਾ ਕਰਦਾ ਹੈ।
Vehicle Code § 17150 ਅਧੀਨ, ਹਰ ਮਾਲਕ ਵਾਹਨ ਚਲਾਉਣ ਵਿੱਚ ਹੋਏ ਲਾਪਰਵਾਹੀ ਵਾਲੇ ਜਾਂ ਗਲਤ ਕੰਮ ਜਾਂ ਭੁੱਲ ਕਾਰਨ ਵਿਅਕਤੀ ਜਾਂ ਜਾਇਦਾਦ ਦੀ ਮੌਤ ਜਾਂ ਸੱਟ ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਹੈ। ਇਹ ਉਸ ਕਿਸੇ ਵੀ ਵਿਅਕਤੀ ‘ਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜੋ ਮਾਲਕ ਦੀ ਸਪੱਸ਼ਟ ਜਾਂ ਅਪ੍ਰਤੱਖ ਇਜਾਜ਼ਤ ਨਾਲ ਕਾਰ ਵਰਤਦਾ ਹੈ, ਜਿਸ ਵਿੱਚ ਪਰਿਵਾਰਕ ਮੈਂਬਰ ਜਾਂ ਦੋਸਤ ਵੀ ਸ਼ਾਮਲ ਹਨ।
ਕੈਲੀਫੋਰਨੀਆ ਇਸ ਮਾਲਕ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਨੂੰ ਸੀਮਤ ਕਰਦਾ ਹੈ। Vehicle Code § 17151 ਇਸਨੂੰ ਇੱਕ ਹਾਦਸੇ ਵਿੱਚ ਇੱਕ ਵਿਅਕਤੀ ਦੀ ਮੌਤ ਜਾਂ ਸੱਟ ਲਈ $15,000, ਇੱਕ ਹਾਦਸੇ ਵਿੱਚ ਇੱਕ ਤੋਂ ਵੱਧ ਵਿਅਕਤੀਆਂ ਲਈ $30,000, ਅਤੇ ਇੱਕ ਹਾਦਸੇ ਵਿੱਚ ਦੂਜਿਆਂ ਦੀ ਜਾਇਦਾਦ ਦੇ ਨੁਕਸਾਨ ਲਈ $5,000 ਤੱਕ ਸੀਮਤ ਕਰਦਾ ਹੈ। ਇਹ ਹੱਦ ਉਸ ਮਾਲਕ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ‘ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ ਜੋ ਕਿਸੇ ਮਾਲਕ (employer) ਰਾਹੀਂ ਨਹੀਂ ਆਉਂਦੀ।
ਮਾਲਕਾਂ ਦਾ ਰਾਹ ਵੱਖਰਾ ਹੈ। Civil Code § 2338 ਅਧੀਨ, ਪ੍ਰਿੰਸੀਪਲ (ਮਾਲਕ) ਤੀਜੀਆਂ ਧਿਰਾਂ ਪ੍ਰਤੀ ਆਪਣੇ ਏਜੰਟ ਦੀ ਲਾਪਰਵਾਹੀ ਅਤੇ ਗਲਤ ਕੰਮਾਂ ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਹੈ ਜੋ ਏਜੰਸੀ ਦੇ ਕਾਰੋਬਾਰ ਵਿੱਚ ਅਤੇ ਉਸ ਦੇ ਹਿੱਸੇ ਵਜੋਂ ਕੀਤੇ ਜਾਂਦੇ ਹਨ। ਕੈਲੀਫੋਰਨੀਆ Civ. Code § 2338 ਦਾ ਪਾਠ ਇਸ ਤਰ੍ਹਾਂ ਹੈ: “Unless required by or under the authority of law to employ that particular agent, a principal is responsible to third persons for the negligence of his agent in the transaction of the business of the agency, including wrongful acts committed by such agent in and as a part of the transaction of such business, and for his willful omission to fulfill the obligations of the principal.” ਇੱਕ ਰੂਟ ‘ਤੇ ਡਿਲੀਵਰੀ ਡਰਾਈਵਰ ਜਾਂ ਕੰਪਨੀ ਦੇ ਟਰੱਕ ਵਿੱਚ ਕੰਮ ਕਰ ਰਿਹਾ ਕਰਮਚਾਰੀ ਉਸ ਕੰਪਨੀ ਦੀ ਪਾਲਿਸੀ ਨੂੰ ਦਾਅਵੇ ਵਿੱਚ ਲਿਆ ਸਕਦਾ ਹੈ।
ਵਪਾਰਕ ਵਾਹਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਟਰੱਕ ਅਤੇ ਬੱਸਾਂ ਸ਼ਾਮਲ ਹਨ, ਅਕਸਰ ਡਰਾਈਵਰ ਦੀ ਨਿੱਜੀ ਪਾਲਿਸੀ ਤੋਂ ਇਲਾਵਾ ਕੰਪਨੀ ਦੀ ਕਵਰੇਜ ਰੱਖਦੇ ਹਨ। ਮਾਲਕ ਅਤੇ ਮਾਲਕ (employer) ਦੀ ਪਛਾਣ ਜਲਦੀ ਕਰਨ ਨਾਲ ਪਰਿਵਾਰ ਨੂੰ ਹਰ ਉਹ ਪਾਲਿਸੀ ਦਿਸ ਸਕਦੀ ਹੈ ਜੋ ਅਦਾ ਕਰ ਸਕਦੀ ਹੈ।
ਇੱਕ ਬੀਮਾ ਪਾਲਿਸੀ ਕਿੰਨਾ ਅਦਾ ਕਰ ਸਕਦੀ ਹੈ, ਇਹ ਪਾਲਿਸੀ ਦੀ ਸੀਮਾ ਕਿਵੇਂ ਤੈਅ ਕਰਦੀ ਹੈ
ਪਾਲਿਸੀ ਦੀ ਸੀਮਾ (policy limit) ਉਹ ਅਧਿਕਤਮ ਰਕਮ ਹੈ ਜੋ ਕੋਈ ਇੱਕ ਪਾਲਿਸੀ ਕਵਰ ਕੀਤੇ ਦਾਅਵਿਆਂ ਲਈ ਅਦਾ ਕਰੇਗੀ। ਇਹ ਘਾਤਕ ਦਾਅਵੇ ਦੇ ਪੂਰੇ ਮੁੱਲ ਦੇ ਬਰਾਬਰ ਨਹੀਂ ਹੈ।
ਹਰ ਪਾਲਿਸੀ ਆਪਣੀਆਂ ਸੀਮਾਵਾਂ ਤੈਅ ਕਰਦੀ ਹੈ, ਇਸ ਲਈ ਡਰਾਈਵਰਾਂ ਅਤੇ ਕੰਪਨੀਆਂ ਦੀਆਂ ਸੀਮਾਵਾਂ ਵੱਖ-ਵੱਖ ਹੋ ਸਕਦੀਆਂ ਹਨ। ਕਈ ਬਚਾਅ ਪੱਖਾਂ ਦਾ ਮਤਲਬ ਕਈ ਵੱਖਰੀਆਂ ਸੀਮਾਵਾਂ ਹੋ ਸਕਦਾ ਹੈ, ਅਤੇ ਹਰ ਪਾਲਿਸੀ ਆਪਣੀ ਸੀਮਾ ਤੱਕ ਅਦਾ ਕਰਦੀ ਹੈ।
ਇਹ ਘੱਟੋ-ਘੱਟ ਰਕਮਾਂ ਹੇਠਲੀ ਹੱਦ ਹਨ। ਇਹ ਨਹੀਂ ਦੱਸਦੀਆਂ ਕਿ ਘਾਤਕ ਦਾਅਵਾ ਕਿੰਨੇ ਦਾ ਹੈ। ਪਾਲਿਸੀਆਂ ਵੱਧ ਸੀਮਾ ਵੀ ਰੱਖ ਸਕਦੀਆਂ ਹਨ, ਇਸ ਲਈ ਹਰ ਪਾਲਿਸੀ ਦਾ ਡਿਕਲੇਰੇਸ਼ਨਜ਼ ਪੰਨਾ ਅਸਲ ਸੀਮਾਵਾਂ ਦੱਸਦਾ ਹੈ। ਵਕੀਲ ਇਨ੍ਹਾਂ ਸੀਮਾਵਾਂ ਦੀ ਤੁਲਨਾ ਉਸ ਨੁਕਸਾਨ ਨਾਲ ਕਰਦਾ ਹੈ ਜੋ ਪਰਿਵਾਰ ਦਸਤਾਵੇਜ਼ੀ ਰੂਪ ਵਿੱਚ ਦਿਖਾ ਸਕਦਾ ਹੈ।
ਸਟੈਕਿੰਗ, ਅੰਬਰੇਲਾ ਕਵਰੇਜ, ਅਤੇ ਕਈ ਬੀਮਾ ਕੰਪਨੀਆਂ
ਵੱਖ-ਵੱਖ ਬੀਮਾਕਰਤਾਵਾਂ ਦੀਆਂ ਪਾਲਿਸੀਆਂ ਇੱਕੋ ਹਾਦਸੇ ‘ਤੇ ਹਰ ਇੱਕ ਜਵਾਬ ਦੇ ਸਕਦੀਆਂ ਹਨ। ਕਈ ਵਾਹਨਾਂ ਜਾਂ ਕਈ ਪਾਲਿਸੀਆਂ ਦੀ ਕਵਰੇਜ ਨੂੰ ਜੋੜਿਆ ਜਾ ਸਕਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਹ ਹਰ ਪਾਲਿਸੀ ਦੀ ਭਾਸ਼ਾ ਅਤੇ ਕੈਲੀਫੋਰਨੀਆ ਦੇ ਕਾਨੂੰਨ ‘ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਅੰਬਰੇਲਾ ਜਾਂ ਐਕਸੈੱਸ ਪਾਲਿਸੀ ਪ੍ਰਾਇਮਰੀ ਪਾਲਿਸੀ ਦੀਆਂ ਸੀਮਾਵਾਂ ਤੋਂ ਉੱਪਰ ਜ਼ਿੰਮੇਵਾਰੀ ਦੀ ਸੁਰੱਖਿਆ ਜੋੜਦੀ ਹੈ। ਪਰਿਵਾਰਾਂ ਨੂੰ ਅਕਸਰ ਪਤਾ ਨਹੀਂ ਹੁੰਦਾ ਕਿ ਅਜਿਹੀ ਪਾਲਿਸੀ ਮੌਜੂਦ ਹੈ, ਇਸ ਲਈ ਇਸ ਬਾਰੇ ਪੁੱਛਣਾ ਲਾਭਦਾਇਕ ਹੈ।
ਸਟੈਕਿੰਗ ਦਾ ਮਤਲਬ ਹੈ ਇੱਕ ਦਾਅਵੇ ਦੀ ਅਦਾਇਗੀ ਲਈ ਇੱਕ ਤੋਂ ਵੱਧ ਪਾਲਿਸੀਆਂ ਜਾਂ ਵਾਹਨਾਂ ਦੀ ਕਵਰੇਜ ਨੂੰ ਇਕੱਠਾ ਕਰਨਾ। ਸਟੈਕਿੰਗ ਉਪਲਬਧ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਹ ਪਾਲਿਸੀ ਦੀ ਭਾਸ਼ਾ ਅਤੇ ਹਰ ਕੇਸ ਦੇ ਤੱਥਾਂ ‘ਤੇ ਲਾਗੂ ਹੁੰਦੇ ਕੈਲੀਫੋਰਨੀਆ ਕਾਨੂੰਨ ‘ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਬੀਮਾਕਰਤਾ ਹਮੇਸ਼ਾ ਇਸ ਗੱਲ ‘ਤੇ ਸਹਿਮਤ ਨਹੀਂ ਹੁੰਦੇ ਕਿ ਇਹ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਾਂ ਨਹੀਂ, ਇਸ ਲਈ ਪਰਿਵਾਰ ਨੂੰ ਹਰ ਪਾਲਿਸੀ ਦੀਆਂ ਸ਼ਰਤਾਂ ਬਾਰੇ ਸਵਾਲਾਂ ਦੀ ਉਮੀਦ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ।
ਦਸਤਾਵੇਜ਼ ਦੱਸਦੇ ਹਨ ਕਿ ਕਿਹੜੀ ਕਵਰੇਜ ਮੌਜੂਦ ਹੈ। ਡਿਕਲੇਰੇਸ਼ਨਜ਼ ਪੰਨੇ ਸੀਮਾਵਾਂ ਅਤੇ ਬੀਮਿਤ ਵਿਅਕਤੀਆਂ ਜਾਂ ਵਾਹਨਾਂ ਦੀ ਸੂਚੀ ਦਿੰਦੇ ਹਨ। ਪਾਲਿਸੀ ਰਿਕਾਰਡ ਅਤੇ ਬੀਮਾਕਰਤਾ ਦੀਆਂ ਚਿੱਠੀਆਂ ਦੱਸਦੀਆਂ ਹਨ ਕਿ ਹਰ ਕੈਰੀਅਰ ਨੇ ਕੀ ਮੰਨਿਆ ਜਾਂ ਵਿਵਾਦ ਕੀਤਾ ਹੈ। ਵਕੀਲ ਦਾਅਵੇ ਦੌਰਾਨ ਇਹ ਰਿਕਾਰਡ ਮੰਗ ਸਕਦਾ ਹੈ।
ਜੋ ਹੋਇਆ ਉਸ ਬਾਰੇ ਸਵਾਲ ਹਨ?
ਸਿੱਧਾ ਸਾਡੀ ਟੀਮ ਨੂੰ ਪੁੱਛੋ। ਪਹਿਲੀ ਗੱਲਬਾਤ ਮੁਫ਼ਤ ਅਤੇ ਗੁਪਤ ਹੈ, ਅਤੇ ਅੱਗੇ ਜਾਰੀ ਰੱਖਣ ਦੀ ਕੋਈ ਜ਼ਿੰਮੇਵਾਰੀ ਨਹੀਂ।
ਘਾਤਕ ਹਾਦਸੇ ਵਿੱਚ ਅਣਬੀਮਾਕ੍ਰਿਤ ਅਤੇ ਘੱਟ ਬੀਮਾਕ੍ਰਿਤ ਵਾਹਨ ਕਵਰੇਜ
ਅਣਬੀਮਾਕ੍ਰਿਤ ਅਤੇ ਘੱਟ ਬੀਮਾਕ੍ਰਿਤ ਵਾਹਨ ਕਵਰੇਜ ਪਰਿਵਾਰ ਦੇ ਦਾਅਵੇ ਦੀ ਅਦਾਇਗੀ ਕਰ ਸਕਦੀ ਹੈ ਜਦੋਂ ਦੋਸ਼ੀ ਡਰਾਈਵਰ ਕੋਲ ਬੀਮਾ ਨਹੀਂ ਜਾਂ ਬਹੁਤ ਘੱਟ ਹੈ।
Insurance Code § 11580.2 ਮੰਗ ਕਰਦਾ ਹੈ ਕਿ ਸਰੀਰਕ ਸੱਟ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਵਾਲੀਆਂ ਪਾਲਿਸੀਆਂ ਵਿੱਚ ਅਣਬੀਮਾਕ੍ਰਿਤ ਵਾਹਨ ਕਵਰੇਜ ਸ਼ਾਮਲ ਹੋਵੇ, ਕਾਨੂੰਨ ਵੱਲੋਂ ਦਿੱਤੇ ਅਪਵਾਦਾਂ ਸਮੇਤ। ਇਹ ਕਵਰੇਜ ਬੀਮਿਤ ਵਿਅਕਤੀ ਅਤੇ ਉਸਦੇ ਵਾਰਸਾਂ ਜਾਂ ਕਾਨੂੰਨੀ ਪ੍ਰਤੀਨਿਧੀਆਂ ਦੀ ਰੱਖਿਆ ਕਰਦੀ ਹੈ। ਇਹ ਉਸ ਅਣਬੀਮਾਕ੍ਰਿਤ ਮੋਟਰ ਵਾਹਨ ਦੇ ਮਾਲਕ ਜਾਂ ਚਾਲਕ ਤੋਂ ਸਰੀਰਕ ਸੱਟ ਜਾਂ ਮੌਤ ਲਈ ਕਾਨੂੰਨੀ ਤੌਰ ‘ਤੇ ਵਸੂਲਣ ਦੇ ਹੱਕਦਾਰ ਰਕਮਾਂ ਨੂੰ ਕਵਰ ਕਰਦੀ ਹੈ, ਜੋ ਬੀਮਿਤ ਵਿਅਕਤੀ ਜਾਂ ਉਸੇ ਘਰ ਦੇ ਨਿਵਾਸੀ ਦੀ ਮਲਕੀਅਤ ਜਾਂ ਚਲਾਏ ਵਾਹਨ ਨਾ ਹੋਵੇ, ਅਤੇ ਕਾਨੂੰਨ ਵੱਲੋਂ ਤੈਅ ਸੀਮਾਵਾਂ ਦੇ ਅੰਦਰ।
ਕਾਨੂੰਨ ਇਹ ਵੀ ਕਹਿੰਦਾ ਹੈ ਕਿ ਅਣਬੀਮਾਕ੍ਰਿਤ ਵਾਹਨ ਵਿੱਚ ਘੱਟ ਬੀਮਾਕ੍ਰਿਤ ਵਾਹਨ ਵੀ ਸ਼ਾਮਲ ਹੈ। ਇਹ ਉਦੋਂ ਮਾਇਨੇ ਰੱਖਦਾ ਹੈ ਜਦੋਂ ਦੋਸ਼ੀ ਡਰਾਈਵਰ ਦੀਆਂ ਸੀਮਾਵਾਂ ਨੁਕਸਾਨ ਨੂੰ ਪੂਰਾ ਨਹੀਂ ਕਰ ਸਕਦੀਆਂ।
ਇਹ ਕਵਰੇਜ ਉਸ ਪਾਲਿਸੀ ‘ਤੇ ਹੋ ਸਕਦੀ ਹੈ ਜੋ ਮ੍ਰਿਤਕ ਜਾਂ ਪਰਿਵਾਰਕ ਮੈਂਬਰ ਕੋਲ ਸੀ। ਹਰ ਡਿਕਲੇਰੇਸ਼ਨਜ਼ ਪੰਨਾ ਮੰਗੋ।
ਕਵਰੇਜ ਦਾ ਦਾਅਵਾ ਦੋਸ਼ੀ ਡਰਾਈਵਰ ਦੇ ਬੀਮਾਕਰਤਾ ਵਿਰੁੱਧ ਦਾਅਵੇ ਦੇ ਨਾਲ-ਨਾਲ ਚੱਲ ਸਕਦਾ ਹੈ। ਦੋਹਾਂ ਦੀਆਂ ਵੱਖ-ਵੱਖ ਲੋੜਾਂ ਅਤੇ ਸਮਾਂ-ਸੀਮਾਵਾਂ ਹੋ ਸਕਦੀਆਂ ਹਨ, ਇਸ ਲਈ ਪਰਿਵਾਰ ਨੂੰ ਇਹ ਨਹੀਂ ਮੰਨਣਾ ਚਾਹੀਦਾ ਕਿ ਇੱਕ ਹੀ ਅੰਤਿਮ ਤਾਰੀਖ ਦੋਹਾਂ ‘ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ।
ਕਈ-ਵਾਹਨਾਂ ਦੀ ਟੱਕਰ ਵਿੱਚ ਕਈ ਬਚਾਅ ਪੱਖਾਂ ਵਿਚਕਾਰ ਸਾਂਝਾ ਕਸੂਰ
ਕੈਲੀਫੋਰਨੀਆ ਕਸੂਰ ਨੂੰ ਪ੍ਰਤੀਸ਼ਤ ਵਿੱਚ ਵੰਡਦਾ ਹੈ (Daly v. General Motors)। ਹਰ ਧਿਰ ਦਾ ਹਿੱਸਾ ਬਦਲ ਸਕਦਾ ਹੈ ਕਿ ਹਰ ਪਾਲਿਸੀ ਕਿੰਨਾ ਅਦਾ ਕਰ ਸਕਦੀ ਹੈ।
ਗੈਰ-ਆਰਥਿਕ ਨੁਕਸਾਨਾਂ ਲਈ, ਹਰ ਬਚਾਅ ਪੱਖ ਸਿਰਫ਼ ਆਪਣਾ ਹਿੱਸਾ ਅਦਾ ਕਰਦਾ ਹੈ। Civil Code § 1431.2 ਇਸ ਜ਼ਿੰਮੇਵਾਰੀ ਨੂੰ ਸਾਂਝੀ ਦੀ ਬਜਾਏ ਵੱਖਰੀ (several) ਬਣਾਉਂਦਾ ਹੈ ਅਤੇ ਇਸਨੂੰ ਹਰ ਬਚਾਅ ਪੱਖ ਦੇ ਕਸੂਰ ਦੇ ਪ੍ਰਤੀਸ਼ਤ ਤੱਕ ਸੀਮਤ ਕਰਦਾ ਹੈ। ਗੈਰ-ਆਰਥਿਕ ਨੁਕਸਾਨਾਂ ਵਿੱਚ ਦਰਦ, ਤਕਲੀਫ਼ ਅਤੇ ਸਾਥ ਦਾ ਨੁਕਸਾਨ ਸ਼ਾਮਲ ਹੈ (CACI civil jury instructions)।
ਆਰਥਿਕ ਨੁਕਸਾਨ ਵੱਖਰੇ ਹਨ। ਇਹ ਉਹ ਪੈਸੇ ਦੇ ਨੁਕਸਾਨ ਹਨ ਜੋ ਵਸਤੂਨਿਸ਼ਠ ਤੌਰ ‘ਤੇ ਪਰਖੇ ਜਾ ਸਕਦੇ ਹਨ, ਜਿਵੇਂ ਡਾਕਟਰੀ ਬਿੱਲ ਅਤੇ ਗੁਆਚੀ ਕਮਾਈ।
ਕਈ ਵਾਹਨਾਂ ਦੀ ਟੱਕਰ ਵਿੱਚ ਜਾਂਚਕਰਤਾ ਅਕਸਰ ਟੱਕਰਾਂ ਦਾ ਕ੍ਰਮ ਮੁੜ ਬਣਾਉਂਦੇ ਹਨ। ਇਹ ਕ੍ਰਮ ਦੱਸਦਾ ਹੈ ਕਿ ਹਰ ਵਾਹਨ ਨੇ ਘਾਤਕ ਸੱਟ ਵਿੱਚ ਕਿਵੇਂ ਯੋਗਦਾਨ ਪਾਇਆ। ਵੱਖ-ਵੱਖ ਧਿਰਾਂ ਦੇ ਬੀਮਾਕਰਤਾ ਕਸੂਰ ‘ਤੇ ਵਿਵਾਦ ਕਰ ਸਕਦੇ ਹਨ, ਇਸ ਲਈ ਰਿਕਾਰਡ ਹਰ ਦਾਅਵੇ ਨੂੰ ਸਹਾਰਾ ਦੇਣਾ ਚਾਹੀਦਾ ਹੈ।
ਗਲਤ ਢੰਗ ਨਾਲ ਹੋਈ ਮੌਤ ਦਾ ਦਾਅਵਾ ਕੌਣ ਲਿਆ ਸਕਦਾ ਹੈ ਅਤੇ ਪਰਿਵਾਰ ਕੋਲ ਦਾਇਰ ਕਰਨ ਲਈ ਕਿੰਨਾ ਸਮਾਂ ਹੈ
ਆਮ ਅੰਤਿਮ ਤਾਰੀਖ ਦੋ ਸਾਲ ਹੈ (Code Civ. Proc. § 335.1)।
Code of Civil Procedure § 377.60 ਅਧੀਨ, ਮ੍ਰਿਤਕ ਦਾ ਜੀਵਨ ਸਾਥੀ, ਘਰੇਲੂ ਸਾਥੀ ਅਤੇ ਬੱਚੇ ਦਾਅਵਾ ਕਰ ਸਕਦੇ ਹਨ। ਨਿੱਜੀ ਪ੍ਰਤੀਨਿਧੀ ਵੀ ਉਨ੍ਹਾਂ ਦੀ ਤਰਫ਼ੋਂ ਮੁਕੱਦਮਾ ਕਰ ਸਕਦਾ ਹੈ। ਯੋਗਤਾ ਪਰਿਵਾਰ ਦੇ ਤੱਥਾਂ ‘ਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।
ਦੋ ਸਾਲਾਂ ਦਾ ਨਿਯਮ Code of Civil Procedure § 335.1 ਤੋਂ ਆਉਂਦਾ ਹੈ, ਜੋ ਕਿਸੇ ਹੋਰ ਦੇ ਗਲਤ ਕੰਮ ਜਾਂ ਲਾਪਰਵਾਹੀ ਕਾਰਨ ਕਿਸੇ ਵਿਅਕਤੀ ਦੀ ਮੌਤ ਬਾਰੇ ਕਾਰਵਾਈ ਨੂੰ ਕਵਰ ਕਰਦਾ ਹੈ। ਹਰ ਬਚਾਅ ਪੱਖ ਦੇ ਦਾਅਵੇ ਨੂੰ ਉਸਦੀ ਆਪਣੀ ਸਮਾਂ-ਸੀਮਾ ਨਾਲ ਟਰੈਕ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
ਜਨਤਕ ਸੰਸਥਾਵਾਂ ਵਿਰੁੱਧ ਦਾਅਵਿਆਂ ਦੀ ਸਮਾਂ-ਸੀਮਾ ਬਹੁਤ ਛੋਟੀ ਹੈ। Government Code § 911.2 ਮੰਗ ਕਰਦਾ ਹੈ ਕਿ ਕੈਲੀਫੋਰਨੀਆ ਦੀ ਜਨਤਕ ਸੰਸਥਾ ਵਿਰੁੱਧ ਮੌਤ ਦਾ ਦਾਅਵਾ ਦਾਅਵਾ ਬਣਨ ਦੇ ਛੇ ਮਹੀਨਿਆਂ ਦੇ ਅੰਦਰ ਪੇਸ਼ ਕੀਤਾ ਜਾਵੇ।
ਕਵਰੇਜ ਦੇ ਦਾਅਵਿਆਂ ਦੇ ਆਪਣੇ ਸਮੇਂ ਦੇ ਨਿਯਮ ਹੋ ਸਕਦੇ ਹਨ। ਹਾਦਸੇ ਦੇ ਸਬੂਤ, ਹਾਦਸੇ ਦੀ ਰਿਪੋਰਟ ਅਤੇ ਹਰ ਧਿਰ ਤੇ ਬੀਮਾਕਰਤਾ ਦੀ ਸੂਚੀ ਸੰਭਾਲ ਕੇ ਰੱਖੋ।
ਘਾਤਕ ਹਾਦਸੇ ਤੋਂ ਬਾਅਦ ਬੀਮਾ ਕੰਪਨੀਆਂ ਨਾਲ ਗੱਲਬਾਤ
ਹਰ ਸ਼ਾਮਲ ਧਿਰ ਦੇ ਬੀਮਾਕਰਤਾ ਮੌਤ ਤੋਂ ਛੇਤੀ ਬਾਅਦ ਪਰਿਵਾਰ ਨਾਲ ਸੰਪਰਕ ਕਰ ਸਕਦੇ ਹਨ। ਪਰਿਵਾਰ ਜੋ ਕਹਿੰਦਾ ਹੈ ਉਹ ਦਾਅਵੇ ਨੂੰ ਆਕਾਰ ਦੇ ਸਕਦਾ ਹੈ।
ਬੀਮਾਕਰਤਾ ਨੂੰ ਦਿੱਤੇ ਬਿਆਨ ਕਸੂਰ ਅਤੇ ਕਵਰੇਜ ਦਾ ਮੁਲਾਂਕਣ ਕਰਨ ਲਈ ਵਰਤੇ ਜਾ ਸਕਦੇ ਹਨ। ਰਿਕਾਰਡ ਕੀਤਾ ਬਿਆਨ ਦੇਣ ਜਾਂ ਰਿਲੀਜ਼ ‘ਤੇ ਦਸਤਖ਼ਤ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ, ਪਰਿਵਾਰ ਨੂੰ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਰਿਲੀਜ਼ ਕੀ ਕਵਰ ਕਰਦੀ ਹੈ। ਦਸਤਖ਼ਤ ਕੀਤੀ ਰਿਲੀਜ਼ ਦਾਅਵੇ ਨੂੰ ਖ਼ਤਮ ਕਰ ਸਕਦੀ ਹੈ।
ਬੀਮਾਕਰਤਾਵਾਂ ਨੂੰ ਦਾਅਵੇਦਾਰਾਂ ਨੂੰ ਗੁੰਮਰਾਹ ਕਰਨ ਤੋਂ ਵੀ ਬਚਣਾ ਚਾਹੀਦਾ ਹੈ। Insurance Code § 790.03 ਗੈਰ-ਵਾਜਬ ਦਾਅਵਾ ਨਿਪਟਾਰੇ ਦੇ ਅਭਿਆਸਾਂ ਵਿੱਚ ਸ਼ਾਮਲ ਕਰਦਾ ਹੈ ਜਾਣਬੁੱਝ ਕੇ ਦਾਅਵੇਦਾਰ ਨੂੰ ਲਾਗੂ ਹੁੰਦੇ ਮੁਕੱਦਮਾ ਦਾਇਰ ਕਰਨ ਦੀ ਸਮਾਂ-ਸੀਮਾ ਬਾਰੇ ਗੁੰਮਰਾਹ ਕਰਨਾ, ਜਦੋਂ ਇਹ ਇੰਨੀ ਵਾਰ ਕੀਤਾ ਜਾਵੇ ਕਿ ਆਮ ਕਾਰੋਬਾਰੀ ਅਭਿਆਸ ਦਾ ਸੰਕੇਤ ਮਿਲੇ।
ਚੰਗੇ ਰਿਕਾਰਡ ਕਿਸੇ ਵੀ ਦਾਅਵੇ ਦੀ ਮਦਦ ਕਰਦੇ ਹਨ। ਡਾਕਟਰੀ ਬਿੱਲ, ਅੰਤਿਮ ਸੰਸਕਾਰ ਦੀਆਂ ਰਸੀਦਾਂ, ਤਨਖ਼ਾਹ ਦੇ ਰਿਕਾਰਡ ਅਤੇ ਮ੍ਰਿਤਕ ਵੱਲੋਂ ਪਰਿਵਾਰ ਨੂੰ ਦਿੱਤੇ ਸਹਾਰੇ ਦਾ ਸਬੂਤ ਸੰਭਾਲੋ। ਹਰ ਬੀਮਾਕਰਤਾ ਕਾਲ ਦਾ ਨਾਮ, ਤਾਰੀਖ ਅਤੇ ਸਮੱਗਰੀ ਲਿਖੋ।
ਜਾਣਨਾ ਚਾਹੁੰਦੇ ਹੋ ਕਿ ਤੁਸੀਂ ਕਿੱਥੇ ਖੜ੍ਹੇ ਹੋ?
ਸਾਨੂੰ ਦੱਸੋ ਕਿ ਕੀ ਹੋਇਆ, ਅਤੇ ਸਾਡੀ ਟੀਮ ਬਿਨਾਂ ਕਿਸੇ ਖ਼ਰਚੇ ਦੇ ਤੁਹਾਨੂੰ ਤੁਹਾਡੇ ਵਿਕਲਪ ਸਮਝਾਏਗੀ।
ਆਪਣੇ ਪਰਿਵਾਰ ਦੇ ਹਾਦਸੇ ਬਾਰੇ Colvin Accident Lawyers ਨਾਲ ਗੱਲ ਕਰੋ
Colvin Accident Lawyers ਬੇਕਰਸਫੀਲਡ, ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਅਧਾਰਤ ਇੱਕ ਨਿੱਜੀ ਸੱਟ ਲਾਅ ਫਰਮ ਹੈ। ਫਰਮ ਗਲਤ ਢੰਗ ਨਾਲ ਹੋਈ ਮੌਤ, ਕਾਰ, ਟਰੱਕ, ਮੋਟਰਸਾਈਕਲ, ਸਾਈਕਲ, ਪੈਦਲ ਯਾਤਰੀ, ਬੱਸ, ਕੁੱਤੇ ਦੇ ਕੱਟਣ, ਪ੍ਰੀਮਾਈਸਿਸ ਲਾਇਬਿਲਟੀ ਅਤੇ ਗੰਭੀਰ ਸੱਟ ਦੇ ਕੇਸ ਸੰਭਾਲਦੀ ਹੈ। ਸਾਡੀ ਫਰਮ ਦਾ ਦਫ਼ਤਰ ਬੇਕਰਸਫੀਲਡ ਵਿੱਚ ਹੈ, ਅਤੇ ਸਾਡੀ ਟੀਮ ਕੇਰਨ ਕਾਊਂਟੀ, ਫਰਿਜ਼ਨੋ, ਵਿਸਾਲੀਆ, ਲੈਂਕੈਸਟਰ, ਪਾਮਡੇਲ, ਡੇਲਾਨੋ ਅਤੇ ਟੇਹਾਚਾਪੀ ਦੇ ਹਾਦਸੇ ਪੀੜਤਾਂ ਅਤੇ ਪਰਿਵਾਰਾਂ ਦੀ ਨੁਮਾਇੰਦਗੀ ਕਰਦੀ ਹੈ।
Donald Norman Colvin ਇਸ ਪੰਨੇ ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਵਕੀਲ ਹਨ। ਪਹਿਲੀ ਸਲਾਹ-ਮਸ਼ਵਰਾ ਮੁਫ਼ਤ, ਗੁਪਤ ਹੈ ਅਤੇ ਅੱਗੇ ਵਧਣ ਦੀ ਕੋਈ ਜ਼ਿੰਮੇਵਾਰੀ ਨਹੀਂ ਹੈ।
ਕੀ ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਘਾਤਕ ਹਾਦਸੇ ਦਾ ਦਾਅਵਾ ਇੱਕ ਤੋਂ ਵੱਧ ਬੀਮਾ ਪਾਲਿਸੀਆਂ ਰਾਹੀਂ ਅਦਾ ਹੋ ਸਕਦਾ ਹੈ?
ਹਾਂ, ਕੁਝ ਕੇਸਾਂ ਵਿੱਚ। ਹਰ ਪਾਲਿਸੀ ਆਪਣੀਆਂ ਸੀਮਾਵਾਂ ਤੱਕ ਅਦਾ ਕਰਦੀ ਹੈ, ਅਤੇ ਪਾਲਿਸੀ ਦੇ ਸ਼ਬਦ ਇਹ ਨਿਰਧਾਰਤ ਕਰਦੇ ਹਨ ਕਿ ਉਹ ਇਕੱਠੇ ਕਿਵੇਂ ਬੈਠਦੀਆਂ ਹਨ।
ਕੈਲੀਫੋਰਨੀਆ ਵਿੱਚ ਗਲਤ ਢੰਗ ਨਾਲ ਹੋਈ ਮੌਤ ਦਾ ਦਾਅਵਾ ਕੌਣ ਲਿਆ ਸਕਦਾ ਹੈ?
ਪਰਿਵਾਰ ਕੋਲ ਦਾਇਰ ਕਰਨ ਲਈ ਕਿੰਨਾ ਸਮਾਂ ਹੈ?
ਜ਼ਿਆਦਾਤਰ ਕੈਲੀਫੋਰਨੀਆ ਦੇ ਗਲਤ ਢੰਗ ਨਾਲ ਹੋਈ ਮੌਤ ਦੇ ਦਾਅਵਿਆਂ ਲਈ ਆਮ ਅੰਤਿਮ ਤਾਰੀਖ ਦੋ ਸਾਲ ਹੈ (Code Civ. Proc. § 335.1)।
ਜੇ ਤੁਹਾਡੇ ਪਰਿਵਾਰ ਨੇ ਕਿਸੇ ਹਾਦਸੇ ਵਿੱਚ ਕਿਸੇ ਨੂੰ ਗੁਆਇਆ ਹੈ ਅਤੇ ਤੁਹਾਨੂੰ ਪੱਕਾ ਪਤਾ ਨਹੀਂ ਕਿ ਕਿਹੜਾ ਡਰਾਈਵਰ, ਮਾਲਕ, ਮਾਲਕ (employer) ਜਾਂ ਬੀਮਾਕਰਤਾ ਸ਼ਾਮਲ ਹੋ ਸਕਦਾ ਹੈ, ਤਾਂ ਸਾਡੀ ਟੀਮ ਤੁਹਾਡੇ ਤੱਥਾਂ ਬਾਰੇ ਤੁਹਾਡੇ ਨਾਲ ਗੱਲ ਕਰ ਸਕਦੀ ਹੈ। ਸਾਡੇ ਸੰਪਰਕ ਪੰਨੇ ਰਾਹੀਂ ਸੰਪਰਕ ਕਰੋ।
Donald Norman Colvin, Colvin Accident Lawyers, Bakersfield, California — responsible for this site.
ਕੋਲਵਿਨ ਐਕਸੀਡੈਂਟ ਲਾਅਯਰਜ਼ ਕਿਵੇਂ ਮਦਦ ਕਰਦੇ ਹਨ
ਸਾਰੀਆਂ ਪਾਲਿਸੀਆਂ ਦੀ ਸਮੀਖਿਆ
ਆਪਣੀ ਆਟੋ, ਹੈਲਥ ਅਤੇ ਹੋਰ ਕਵਰੇਜ ਦੀ ਜਾਣਕਾਰੀ ਇਕੱਠੀ ਕਰਕੇ ਇਹ ਸਮਝਣ ਵਿੱਚ ਮਦਦ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਕਿ ਕਿਹੜੀਆਂ ਪਾਲਿਸੀਆਂ ਲਾਗੂ ਹੋ ਸਕਦੀਆਂ ਹਨ।
ਸਪੱਸ਼ਟ ਜਵਾਬ
ਬੀਮਾ ਕੰਪਨੀਆਂ ਨਾਲ ਗੱਲਬਾਤ ਅਤੇ ਕਲੇਮ ਦੀ ਪ੍ਰਕਿਰਿਆ ਬਾਰੇ ਤੁਹਾਡੇ ਸਵਾਲਾਂ ਦੇ ਸਿੱਧੇ ਅਤੇ ਆਸਾਨ ਜਵਾਬ ਦਿੱਤੇ ਜਾਂਦੇ ਹਨ।
ਪਰਿਵਾਰ ਨਾਲ ਹਮਦਰਦੀ
ਗੰਭੀਰ ਸੱਟ ਜਾਂ ਕਿਸੇ ਪਿਆਰੇ ਦੇ ਗੁਆਚਣ ਦੇ ਸਮੇਂ ਵਿੱਚ ਪਰਿਵਾਰਾਂ ਨੂੰ ਧੀਰਜ ਅਤੇ ਧਿਆਨ ਨਾਲ ਸੁਣਿਆ ਜਾਂਦਾ ਹੈ।
ਹੱਕਾਂ ਦੀ ਰਾਖੀ ਲਈ ਕੰਮ
ਅਸੀਂ ਹਾਦਸਾ ਪੀੜਤਾਂ ਅਤੇ ਪਰਿਵਾਰਾਂ ਲਈ ਨਿਆਂਪੂਰਨ ਮੁਆਵਜ਼ੇ ਦੀ ਪੈਰਵੀ ਕਰਨ ਲਈ ਵਚਨਬੱਧ ਹਾਂ।
ਪਹਿਲਾਂ ਦਸਤਾਵੇਜ਼ ਸੰਭਾਲੋ
ਬੀਮਾ ਕੰਪਨੀ ਨਾਲ ਕੋਈ ਵੀ ਬਿਆਨ ਦੇਣ ਜਾਂ ਸਮਝੌਤੇ 'ਤੇ ਦਸਤਖ਼ਤ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪੁਲਿਸ ਰਿਪੋਰਟ, ਮੈਡੀਕਲ ਰਿਕਾਰਡ ਅਤੇ ਸਾਰੀਆਂ ਪਾਲਿਸੀਆਂ ਦੀਆਂ ਕਾਪੀਆਂ ਸੰਭਾਲ ਕੇ ਰੱਖੋ।
ਕਲੇਮ ਦੇ ਆਮ ਕਦਮ
1. ਘਟਨਾ ਦਾ ਰਿਕਾਰਡ
ਹਾਦਸੇ ਦੀ ਤਾਰੀਖ, ਜਗ੍ਹਾ, ਗਵਾਹਾਂ ਅਤੇ ਤਸਵੀਰਾਂ ਦਾ ਰਿਕਾਰਡ ਰੱਖੋ।
2. ਪਾਲਿਸੀਆਂ ਦੀ ਪਛਾਣ
ਆਪਣੀ ਅਤੇ ਹੋਰ ਸ਼ਾਮਲ ਧਿਰਾਂ ਦੀਆਂ ਸਾਰੀਆਂ ਲਾਗੂ ਪਾਲਿਸੀਆਂ ਦੀ ਸੂਚੀ ਬਣਾਓ।
3. ਮੈਡੀਕਲ ਦਸਤਾਵੇਜ਼
ਇਲਾਜ, ਖਰਚਿਆਂ ਅਤੇ ਡਾਕਟਰੀ ਸਲਾਹ ਦੇ ਸਾਰੇ ਕਾਗਜ਼ਾਤ ਇਕੱਠੇ ਰੱਖੋ।
4. ਸਲਾਹ-ਮਸ਼ਵਰਾ
ਆਪਣੇ ਕੇਸ ਦੇ ਤੱਥ ਸਾਂਝੇ ਕਰੋ ਅਤੇ ਅਗਲੇ ਕਦਮਾਂ ਬਾਰੇ ਜਾਣੋ।