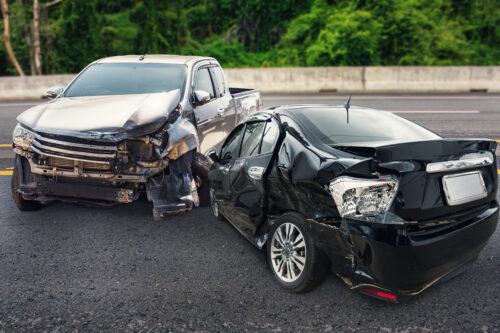
Un choque cambia la rutina de su familia en segundos. Cuando el responsable resulta ser un conductor sin seguro, o tiene una póliza que no alcanza para cubrir sus gastos, la preocupación crece: ¿quién pagará el hospital, la terapia y el salario que dejó de recibir? En California, usted tiene opciones. Esta guía explica qué hacer después del accidente, cómo funciona su propia cobertura y qué plazos debe respetar para proteger su reclamo.
¿Qué tan común es chocar con un conductor sin seguro en California?
Más de lo que muchas familias imaginan. Según el Insurance Research Council, citado por el Insurance Information Institute, alrededor del 20.4% de los conductores de California circulaba sin seguro en 2023. Eso significa que casi uno de cada cinco autos en la carretera podría pertenecer a un conductor sin seguro.
Además, muchas personas sí tienen póliza, pero solo con el mínimo legal. El DMV de California fija ese mínimo en $30,000 por lesiones a una persona, $60,000 por lesiones a varias personas y $15,000 por daños a la propiedad. Una cirugía, una estancia en el hospital o varios meses sin trabajar pueden superar esas cifras con rapidez. En ese caso, la otra parte tiene seguro, pero insuficiente.
Qué hacer después de un choque con un conductor sin seguro
Los primeros pasos después de chocar con un conductor sin seguro pueden fortalecer o debilitar su reclamo. Le recomendamos:
- Llame al 911. Pida ayuda médica y solicite un reporte policial. La ley de California obliga a todo conductor involucrado en un accidente con lesionados a detenerse en el lugar.
- Reúna información. Anote el nombre, la licencia, la placa y los datos de la póliza del otro conductor, si los tiene. Tome fotos de los vehículos, la calle y sus lesiones.
- Busque atención médica. Algunas lesiones, como el latigazo cervical o una conmoción, tardan horas o días en manifestarse. Sus expedientes médicos documentan el daño.
- Reporte el accidente al DMV. La Sección 16000 del Código de Vehículos exige un reporte dentro de 10 días si hubo lesiones, una muerte o daños mayores de $1,000.
- Avise a su aseguradora. Notifique el choque pronto, pero hable con un abogado antes de dar una declaración grabada.
Si desea una guía general, lea nuestro artículo sobre qué hacer después de un accidente de auto en Bakersfield.
Cómo funciona la cobertura UM y UIM
Su propia póliza de auto puede protegerle cuando el responsable no puede pagar. Estas coberturas se conocen por sus siglas en inglés: UM (uninsured motorist) y UIM (underinsured motorist).
Cobertura UM: cuando el conductor sin seguro tiene la culpa
La Sección 11580.2 del Código de Seguros exige que las pólizas de auto en California incluyan la cobertura UM, a menos que usted y su aseguradora acuerden por escrito eliminarla o reducirla. Por eso, muchas familias tienen esta protección sin saberlo. Revise su declaración de póliza o pida una copia a su agente.
La misma ley trata ciertos choques de fuga (hit-and-run) como casos UM cuando nadie conoce al responsable. Para calificar, el otro vehículo debió tener contacto físico con usted o con su auto, alguien debe reportar el accidente a la policía dentro de 24 horas y usted debe presentar una declaración jurada a su aseguradora dentro de 30 días. Nuestra página sobre accidentes de fuga en Bakersfield explica más.
Cobertura UIM: cuando el seguro del otro conductor no alcanza
La cobertura UIM entra en juego después de agotar el límite de la póliza del responsable. Su aseguradora descuenta lo que ya pagó la otra compañía y responde hasta el límite de su propia cobertura UIM.
Por ejemplo, si el responsable tenía una póliza de $30,000, sus daños suman $150,000 y usted contrató $100,000 en UIM, su aseguradora podría pagarle hasta $70,000 adicionales. Cada póliza tiene condiciones propias, así que conviene revisar la suya con un abogado. Lea más sobre los límites de las pólizas de seguro.
Cuando su propia aseguradora pone obstáculos
Muchas personas suponen que su aseguradora actuará como aliada. En un reclamo UM o UIM, sin embargo, su compañía ocupa el lugar del conductor sin seguro y busca pagar lo menos posible. Puede cuestionar sus lesiones, retrasar respuestas o presentar una oferta baja.
Si no llegan a un acuerdo, la ley de California envía la disputa a arbitraje ante un árbitro neutral, no a un jurado. Un abogado prepara la evidencia, calcula el valor real de su caso y le representa en ese proceso. Conozca las tácticas que usan las aseguradoras para reducir reclamos. Si tiene una queja sobre el trato de su aseguradora, el Departamento de Seguros de California ofrece información en español y una línea de ayuda al 1-800-927-4357.
Plazos para un reclamo contra un conductor sin seguro
El tiempo corre desde el día del choque. Para un reclamo UM o UIM, la Sección 11580.2 exige que, dentro de dos años, usted presente una demanda contra el conductor sin seguro, llegue a un acuerdo con su aseguradora o inicie formalmente el arbitraje. Existen excepciones limitadas, pero no conviene depender de ellas.
Para una demanda por lesiones contra el responsable, el Código de Procedimiento Civil, Sección 335.1 también fija un plazo general de dos años. Otros plazos, como los reclamos contra una entidad de gobierno, son más cortos. Consulte nuestra guía sobre el plazo de prescripción en California .
Si usted manejaba sin seguro: la Proposición 213
Algunas familias nos preguntan qué pasa si el auto que manejaban tampoco tenía seguro. La Proposición 213, hoy en el Código Civil, Sección 3333.4, limita su compensación. Un dueño o conductor sin seguro puede reclamar daños económicos, como gastos médicos y salario perdido, pero por lo general no puede recibir compensación por dolor y sufrimiento.
La ley contiene una excepción importante: esta limitación no aplica cuando el responsable recibió una condena por manejar bajo la influencia del alcohol o drogas. Lea más sobre la Proposición 213. Aunque usted no tuviera seguro, todavía puede tener un reclamo valioso.
Hable con un abogado de accidentes en Bakersfield
Un choque con un conductor sin seguro exige actuar con rapidez y conocer bien su póliza. En Colvin Accident Lawyers revisamos su cobertura, tratamos con las aseguradoras y luchamos por la compensación que su familia necesita. Hablamos español. Puede conocer a nuestro equipo de abogados de accidentes de auto en Bakersfield, leer los testimonios de nuestros clientes y saber qué esperar en su consulta gratuita. Si prefiere información general sobre cómo contratar a un abogado, visite la página en español de las Cortes de California.
Llame al (661) 616-1177 o contáctenos en línea. Contestamos el teléfono las 24 horas, los 7 días de la semana.